« Un ouvrier à 1 500 euros par mois peut aussi s’enrichir. » C’est l’idée défendue par David Lisnard, maire de Cannes et candidat à l’élection présidentielle de 2027. Sa proposition : financer une partie des retraites par la capitalisation, c’est-à-dire en plaçant une part des cotisations sur les marchés. Nous avons fait le calcul pour un salarié modeste, et regardé ce que la mesure implique vraiment.
L’essentiel en 30 secondes
- La proposition : une retraite financée pour deux tiers par répartition et pour un tiers par une capitalisation collective obligatoire, gérée par branche professionnelle.
- Le financement : gel de la revalorisation des pensions au-dessus de 2 200 € par mois et suppression de l’abattement fiscal de 10 % des retraités.
- La simulation : pour un salarié à 1 500 € net, environ 180 € par mois placés pendant 43 ans pourraient représenter plus de 200 000 € en euros d’aujourd’hui.
- La limite : avec la capitalisation, la retraite dépend des marchés. Le rendement n’est jamais garanti.
Répartition ou capitalisation : de quoi parle-t-on ?
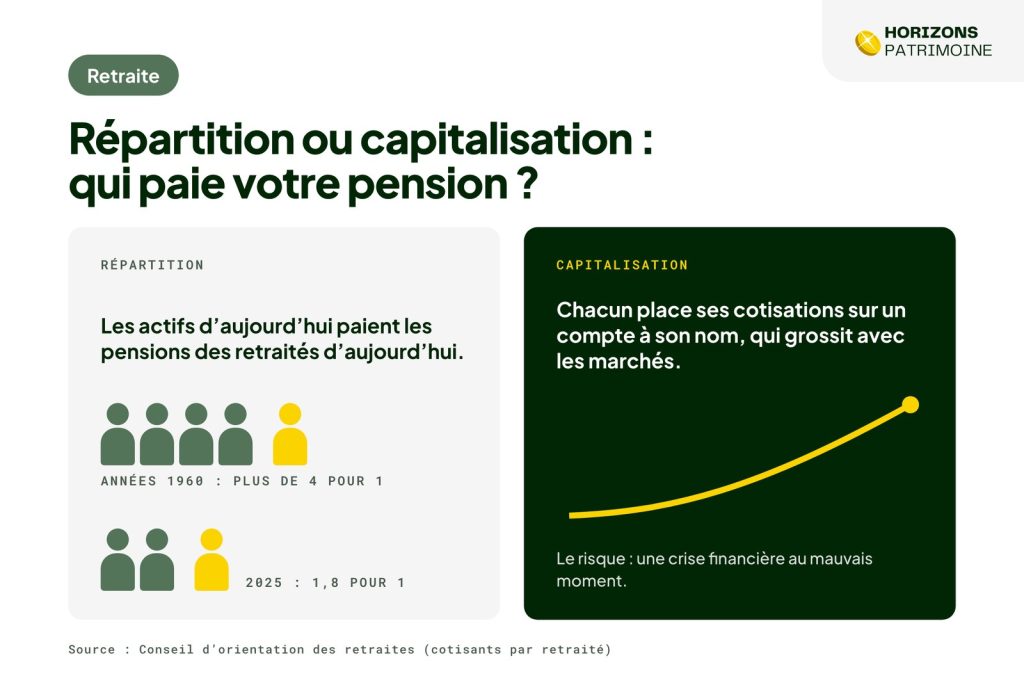
Le système français de retraite repose aujourd’hui sur la répartition : les cotisations des actifs d’une année servent à payer les pensions des retraités de la même année. Rien n’est mis de côté pour vous. Votre retraite dépend donc du nombre de personnes qui travailleront quand vous serez parti.
La capitalisation fonctionne autrement : une partie de vos cotisations est placée, en actions, en obligations ou dans l’immobilier, et ce capital grossit jusqu’à votre départ. Votre retraite dépend alors du rendement de ces placements.
| Répartition | Capitalisation | |
|---|---|---|
| Principe | Les actifs paient les pensions des retraités du moment | Chacun accumule un capital placé |
| Ce qui fait la pension | Le nombre d’actifs par retraité | Le rendement des placements |
| Le risque principal | Le vieillissement de la population | Une crise financière au mauvais moment |
| Exemple en France | Régime général, Agirc-Arrco | PER, régime additionnel des fonctionnaires (RAFP) |
Pourquoi la question revient
Le problème de la répartition est démographique. Selon le Conseil d’orientation des retraites, on comptait environ 1,8 cotisant pour un retraité en 2025, contre plus de 4 dans les années 1960. Le parti de David Lisnard évoque un ratio qui pourrait tomber à 1,4 d’ici vingt ans. Moins d’actifs pour payer chaque pension, c’est soit des cotisations plus élevées, soit des pensions plus faibles, soit un départ plus tardif.
Ce que propose David Lisnard
Le président du parti Nouvelle Énergie a détaillé sa proposition le 27 octobre 2026 sur Europe 1 et CNEWS, dans l’émission « Objectif Élysée 2027 ». D’après le compte rendu de Planet.fr, elle repose sur plusieurs mesures :
- une retraite mixte, financée pour deux tiers par la répartition et pour un tiers par une capitalisation collective obligatoire, gérée par branche professionnelle ;
- un gel de la revalorisation des pensions supérieures à 2 200 € par mois, pour financer le démarrage : « Je ne propose pas un gel total des retraites, mais un gel des retraites de plus de 2 200 euros » ;
- la suppression de l’abattement fiscal de 10 % dont bénéficient les retraités sur leurs pensions ;
- une baisse de la CSG sur les revenus du travail, financée par ces économies.
Le parti chiffre le premier effet à 2 à 3 milliards d’euros dès la première année. Plusieurs points restent à préciser : la durée du gel, le montant exact garanti par la part en répartition, ou la façon dont les droits déjà acquis seraient convertis. Certaines présentations évoquent par ailleurs une part de capitalisation plus proche de 40 % que d’un tiers.
La simulation pour un salaire de 1 500 € net
Prenons un salarié du privé payé 1 500 euros net par mois, soit environ 1 920 euros brut. Selon le Conseil d’orientation des retraites, les cotisations retraite (régime général et Agirc-Arrco, parts salariale et patronale) représentent autour de 28 % du salaire brut pour un salarié non cadre. Cela fait environ 540 euros par mois. Un tiers, c’est à peu près 180 euros par mois.
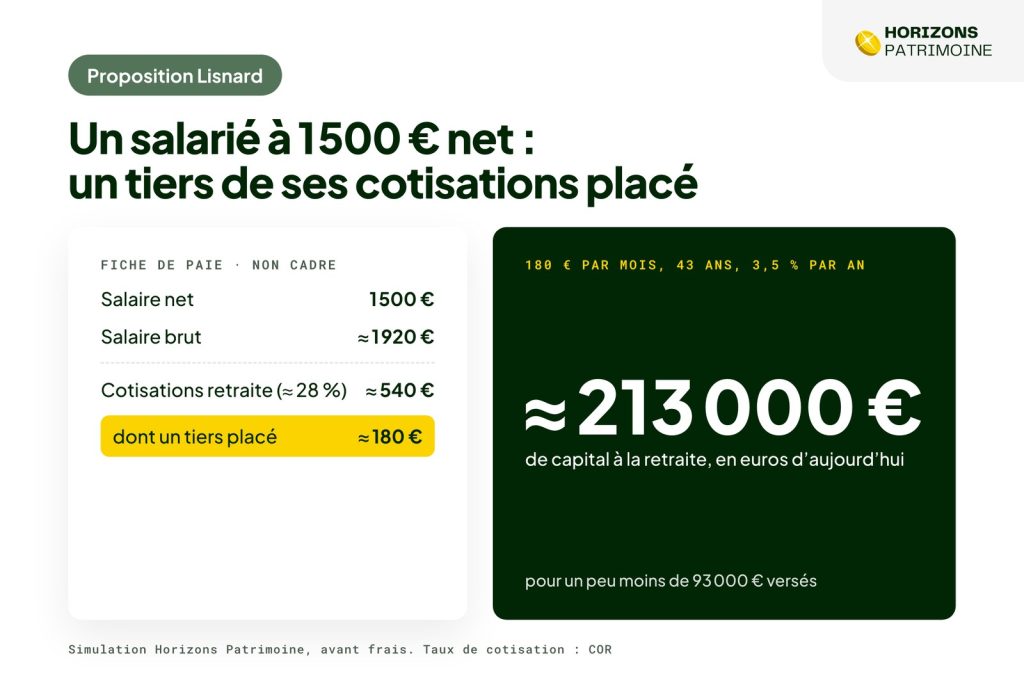
Pour 92 880 € versés au total. Simulation Horizons Patrimoine : rendement de 3,5 % par an au-dessus de l’inflation, sans frais, versements constants en euros d’aujourd’hui. Ce n’est pas une promesse de rendement.
Sur une carrière complète de 43 ans, avec un rendement de 3,5 % par an au-dessus de l’inflation, ces 180 euros mensuels deviendraient environ 213 000 euros, exprimés en euros d’aujourd’hui. Pour un peu moins de 93 000 euros versés. Comme dans l’exemple de Léa et Tom, ce sont les intérêts composés qui font la différence.
Pourquoi 3,5 % par an au-dessus de l’inflation ?
C’est une hypothèse prudente pour un portefeuille majoritairement investi en actions sur plusieurs décennies. Sur plus d’un siècle, les actions mondiales ont rapporté en moyenne environ 5 % par an au-delà de l’inflation, selon les travaux d’Elroy Dimson, Paul Marsh et Mike Staunton publiés chaque année par UBS. Mais cette moyenne cache des décennies très mauvaises, et un fonds de retraite investit aussi en obligations, moins rémunératrices. Avec 2 % par an, le capital serait d’environ 147 000 euros ; avec 5 %, il dépasserait 300 000 euros.
Qui paierait la transition ?
C’est la grande difficulté de tout passage à la capitalisation. Pendant des décennies, il faut à la fois payer les pensions actuelles par la répartition et commencer à alimenter les nouveaux comptes. Si un tiers des cotisations part en capitalisation, il manque un tiers de l’argent pour les retraités d’aujourd’hui.
David Lisnard propose de faire porter une partie de l’effort sur les pensions les plus élevées, avec le gel au-dessus de 2 200 euros et la fin de l’abattement de 10 %. L’abattement concerne surtout les retraités imposables : sa suppression augmenterait leur impôt sur le revenu. Pour les pensions gelées, l’inflation réduirait leur pouvoir d’achat chaque année tant que dure le gel.
Les arguments pour
- chaque actif se constitue un capital à son nom, qui profite de la croissance de l’économie ;
- le système dépend moins du nombre d’actifs par retraité ;
- l’épargne retraite financerait les entreprises françaises.
Les points de vigilance
- la pension dépend des marchés : une crise juste avant le départ peut coûter cher ;
- la transition est longue et doit être financée pendant des décennies ;
- les frais de gestion pèsent lourd sur des placements aussi longs.
Ce que vous pouvez faire dès maintenant
Quelle que soit l’issue de l’élection, la logique de la simulation vaut pour votre propre épargne. Rien ne vous empêche de mettre de côté chaque mois pour votre retraite, dans un plan d’épargne retraite (avec un avantage fiscal à l’entrée) ou dans une assurance vie (plus souple). Plus vous commencez tôt, plus le temps travaille pour vous.
Questions fréquentes
Qu’est-ce que la retraite par capitalisation ?
C’est un système dans lequel une partie des cotisations est placée sur les marchés financiers pour constituer un capital, qui sert ensuite à payer la retraite. La pension dépend alors du rendement des placements, et non du nombre d’actifs par retraité comme dans la répartition.
Que propose David Lisnard pour les retraites ?
Une retraite financée pour deux tiers par la répartition et pour un tiers par une capitalisation collective obligatoire, gérée par branche. Pour financer la transition, il propose de geler la revalorisation des pensions supérieures à 2 200 € par mois et de supprimer l’abattement fiscal de 10 % des retraités.
Les pensions au-dessus de 2 200 € baisseraient-elles ?
Non, pas en euros : il s’agit d’un gel de leur revalorisation. Leur montant resterait le même, mais l’inflation réduirait leur pouvoir d’achat pendant la durée du gel, qui n’a pas été précisée.
Combien rapporterait la capitalisation pour un salaire de 1 500 € net ?
Selon notre simulation, environ 180 € par mois placés pendant 43 ans à 3,5 % par an au-dessus de l’inflation donneraient environ 213 000 € en euros d’aujourd’hui, hors frais. Ce montant dépend entièrement du rendement réel obtenu.
La capitalisation existe-t-elle déjà en France ?
Oui, de façon limitée : le régime additionnel de la fonction publique (RAFP), le Fonds de réserve pour les retraites et l’épargne retraite individuelle ou d’entreprise, comme le PER.
Sources : Planet.fr, 28 octobre 2026, d’après l’émission « Objectif Élysée 2027 » (Europe 1, CNEWS) ; Conseil d’orientation des retraites, rapport annuel 2026. Simulations Horizons Patrimoine, à valeur pédagogique : elles ne constituent pas un conseil en investissement. Horizons Patrimoine présentera les propositions des autres candidats sur l’argent et le patrimoine.