Léa et Tom mettent chacun 100 euros de côté par mois. Léa commence à 25 ans et s’arrête à 35. Tom commence à 35 ans et continue jusqu’à 65. À la retraite, Tom a versé trois fois plus que Léa. Et pourtant, ils ont presque la même somme. Ce n’est pas un tour de magie : c’est la mécanique des intérêts composés, et elle a une conséquence très concrète pour votre épargne.
L’essentiel en 30 secondes
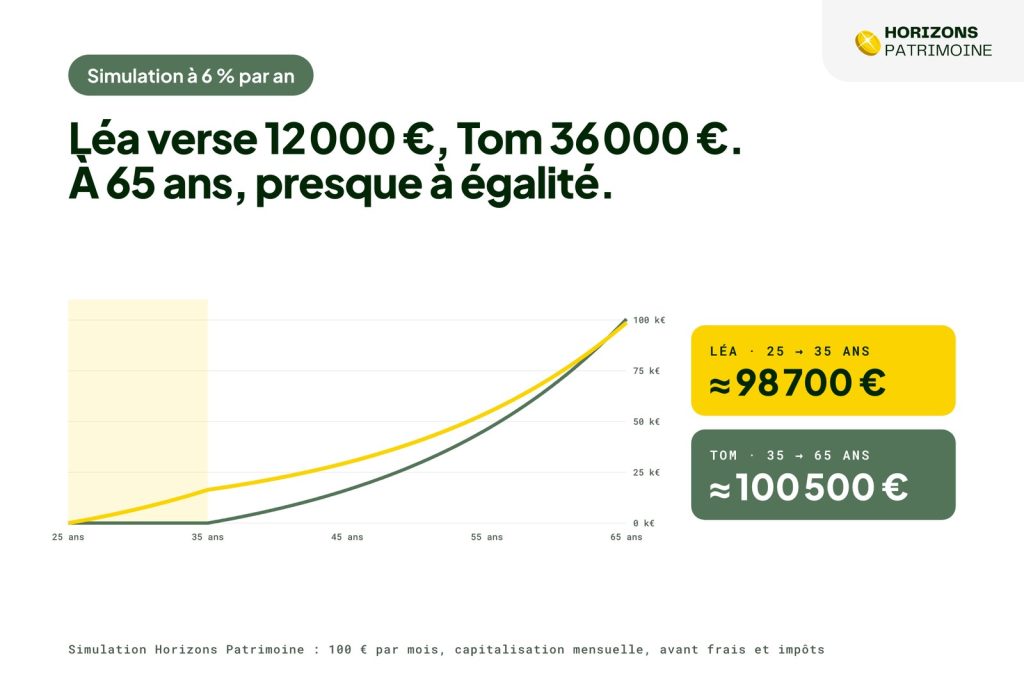
- Léa : 100 € par mois de 25 à 35 ans, soit 12 000 € versés. À 65 ans : environ 98 700 €.
- Tom : 100 € par mois de 35 à 65 ans, soit 36 000 € versés. À 65 ans : environ 100 500 €.
- L’hypothèse : 6 % par an en moyenne, avant frais et impôts. Une simulation, pas une promesse.
- La leçon : pour l’épargne de long terme, le temps compte souvent plus que le montant versé.
Léa et Tom : deux épargnants, deux calendriers
Les deux épargnants ont exactement la même discipline : 100 euros par mois, placés au même rendement. Seul le calendrier change.
- Léa commence à 25 ans et verse pendant 10 ans, jusqu’à 35 ans. Puis elle arrête complètement. Elle ne retouche pas à son argent et le laisse travailler jusqu’à 65 ans. Total versé : 12 000 €.
- Tom attend ses 35 ans pour commencer, puis verse sans interruption pendant 30 ans, jusqu’à 65 ans. Total versé : 36 000 €.
Le résultat à 65 ans
Avec un rendement moyen de 6 % par an, intérêts réinvestis chaque mois, voici ce que chacun possède à 65 ans :
Simulation : 100 € par mois, 6 % par an en moyenne (taux mensuel de 0,5 %), versements en fin de mois, avant frais et impôts. Ce n’est pas une promesse de rendement.
Tom a un peu plus de 100 000 euros. Léa, qui n’a plus rien versé depuis trente ans, en a presque 99 000. Quasiment la même somme, avec trois fois moins d’argent sorti de sa poche. Et si Léa avait continué ses 100 euros par mois jusqu’à 65 ans, elle aurait environ 199 000 euros, soit presque le double de Tom.
Pourquoi Léa s’en sort si bien : les intérêts composés
Les intérêts composés, c’est le fait de gagner des intérêts sur ses intérêts. La première année, vous gagnez 6 % sur ce que vous avez versé. L’année suivante, vous gagnez 6 % sur vos versements et sur les intérêts de l’année précédente. Et ainsi de suite. Au début, l’effet est presque invisible. Avec le temps, il devient la principale source de croissance.
À 35 ans, quand elle s’arrête, Léa a environ 16 400 euros. Ce capital va ensuite travailler seul pendant trente ans. À 6 % par an, une somme double à peu près tous les douze ans. En trente ans, elle est multipliée par six environ. Tom, lui, verse plus, mais chacun de ses euros a moins de temps pour grossir : ceux qu’il verse à 60 ans n’auront que cinq ans devant eux.
La règle de 72
Pour estimer le temps nécessaire pour doubler un capital, divisez 72 par le taux de rendement annuel. À 6 %, il faut environ 12 ans. À 3 %, environ 24 ans. À 8 %, environ 9 ans. C’est approximatif, mais ça permet de comprendre en une seconde pourquoi les années comptent autant.
Et si le rendement change ?
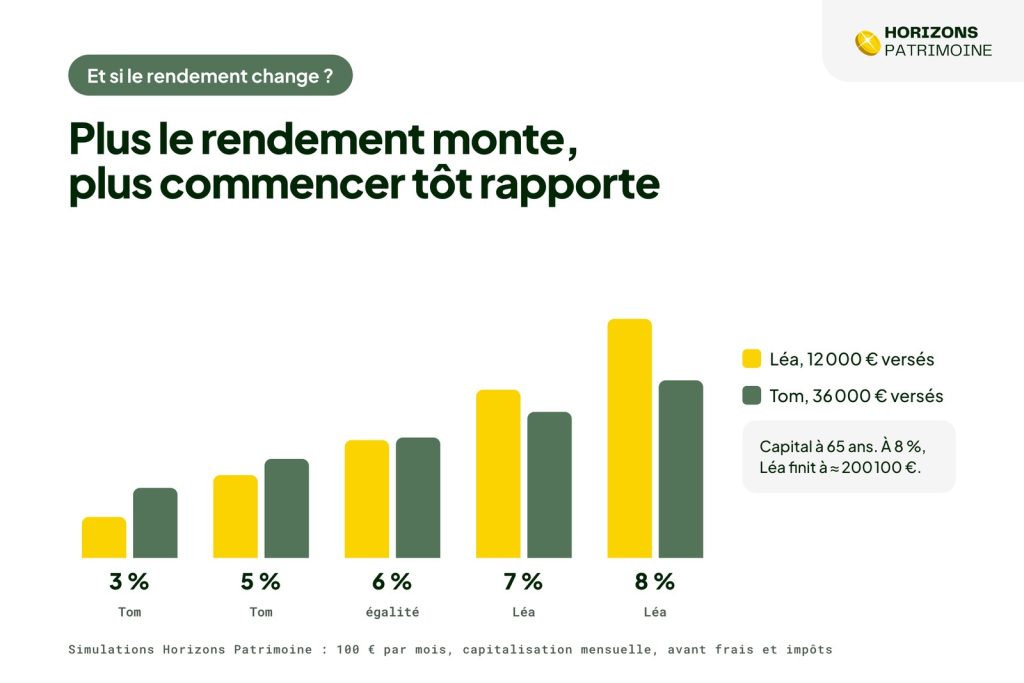
Le résultat dépend beaucoup du taux retenu. Nous avons choisi 6 % parce que les deux épargnants finissent presque à égalité, ce qui rend la démonstration parlante. Voici ce que donne le même calcul avec d’autres rendements :
| Rendement annuel | Léa (12 000 € versés) | Tom (36 000 € versés) | Qui gagne ? |
|---|---|---|---|
| 3 % | ≈ 34 300 € | ≈ 58 300 € | Tom, nettement |
| 5 % | ≈ 69 400 € | ≈ 83 200 € | Tom |
| 6 % | ≈ 98 700 € | ≈ 100 500 € | Presque égalité |
| 7 % | ≈ 140 500 € | ≈ 122 000 € | Léa |
| 8 % | ≈ 200 100 € | ≈ 149 000 € | Léa, largement |
Plus le rendement est élevé, plus l’avance de Léa pèse lourd. À l’inverse, avec un placement peu rémunérateur, les versements de Tom l’emportent. C’est logique : les intérêts composés ont besoin à la fois de temps et de rendement.
Ce que représentent 6 % par an
Un rendement moyen de 6 % par an sur trente ou quarante ans n’est envisageable qu’avec une part importante d’actions, et donc des variations parfois fortes en cours de route. Un livret réglementé rapporte beaucoup moins. Et l’inflation grignote une partie du rendement : c’est la leçon de la plus vieille dette du monde, dont les intérêts fixes ont fondu au fil des siècles.
Ce que ça change pour votre épargne
1. Commencez tôt, même petit
Cinquante euros par mois à 25 ans peuvent peser plus lourd, à terme, que deux cents euros par mois à 45 ans. Si vous êtes jeune, l’important n’est pas le montant : c’est de démarrer et de ne pas toucher à ce capital.
2. Vous avez commencé tard ? Le temps reste votre allié
Tom n’a pas perdu : il a 100 500 euros. Commencer à 35, 45 ou 50 ans reste bien plus efficace que de ne jamais commencer. Il faudra simplement verser davantage pour atteindre le même objectif.
3. Choisissez une enveloppe adaptée au long terme
Pour laisser travailler les intérêts composés, le cadre fiscal compte : l’assurance vie, le PEA ou le plan d’épargne retraite permettent de réinvestir les gains sans les imposer chaque année. Chacun a ses règles de disponibilité et de fiscalité.
4. Surveillez les frais
Un point de frais par an paraît peu. Sur trente ans, il peut pourtant coûter une part importante du capital final, parce que les frais aussi se composent. Comparez les frais de gestion avant de choisir un contrat.
Le temps joue pour vous si…
- vous épargnez régulièrement, même de petites sommes ;
- vous réinvestissez les gains au lieu de les retirer ;
- vous laissez votre argent placé plusieurs décennies.
Le temps joue contre vous si…
- vous repoussez sans cesse le moment de commencer ;
- vous retirez votre épargne au premier imprévu ;
- votre placement rapporte moins que l’inflation.
Questions fréquentes
Que sont les intérêts composés ?
Ce sont des intérêts calculés sur le capital de départ et sur les intérêts déjà accumulés. Les gains produisent à leur tour des gains, ce qui accélère la croissance de l’épargne avec le temps.
Vaut-il mieux épargner tôt ou épargner beaucoup ?
Pour un objectif lointain comme la retraite, commencer tôt a souvent plus d’effet que verser beaucoup plus tard. Dans notre simulation à 6 % par an, 12 000 € versés de 25 à 35 ans donnent presque autant que 36 000 € versés de 35 à 65 ans.
Combien faut-il de temps pour doubler son capital ?
La règle de 72 donne une estimation : divisez 72 par le rendement annuel. À 6 %, environ 12 ans ; à 4 %, environ 18 ans.
Le rendement de 6 % par an est-il garanti ?
Non. C’est une hypothèse de simulation. Un tel rendement moyen suppose une part importante d’actions, avec des années de baisse. Les performances passées ne préjugent pas des performances futures.
Où placer son épargne de long terme ?
Cela dépend de votre horizon, de votre tolérance au risque et de votre situation fiscale. L’assurance vie, le PEA et le PER sont les enveloppes les plus utilisées pour l’épargne de long terme en France.
Simulations réalisées par Horizons Patrimoine : versements de 100 € en fin de mois, taux mensuel égal au taux annuel divisé par 12, avant frais, impôts et inflation. Elles ont une valeur pédagogique et ne constituent pas un conseil en investissement.