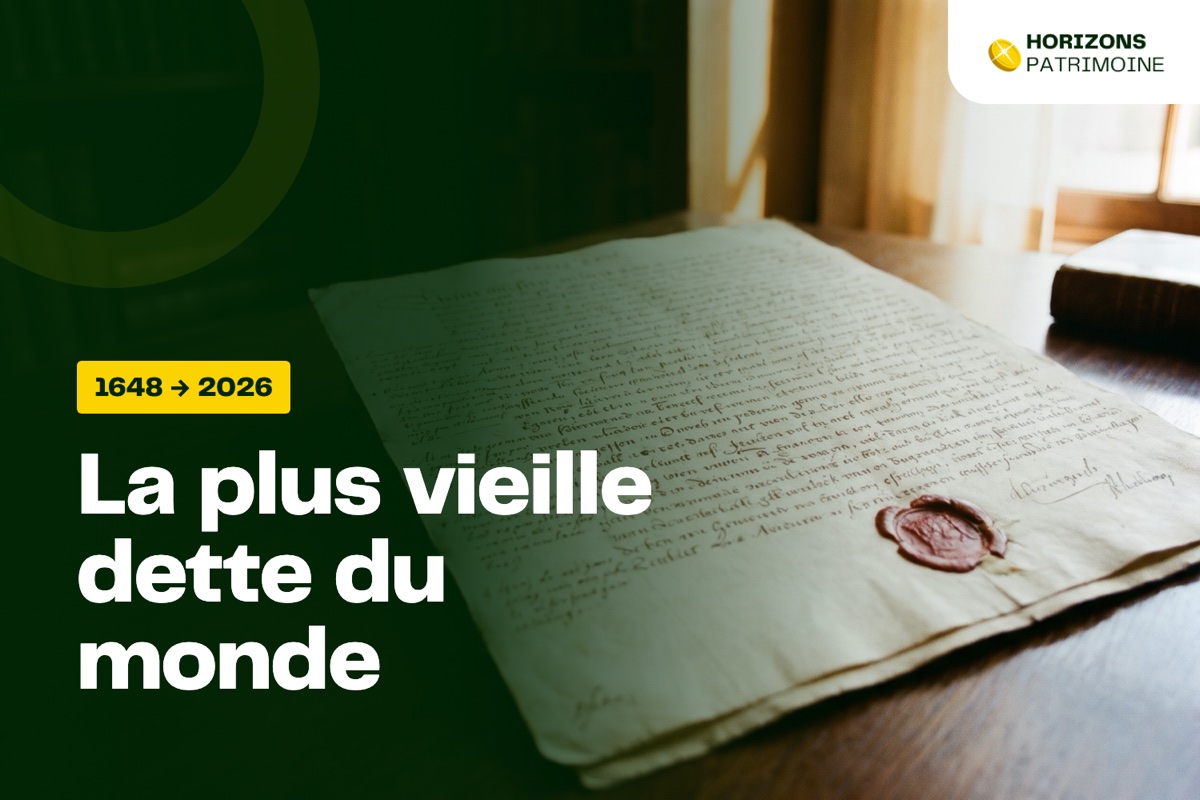
Une dette signée en 1648 verse encore des intérêts aujourd’hui, 378 ans plus tard. Elle a été écrite à la main sur une peau de chèvre, a traversé guerres, révolutions et changements de monnaie, et son dernier propriétaire en date n’est autre que l’université Yale. Voici l’histoire de la plus vieille dette du monde, et ce qu’elle nous apprend sur notre propre épargne.
L’essentiel en 30 secondes
- 1648 : un organisme néerlandais emprunte 1 000 florins à 5 % pour réparer une digue, sans fixer de date de remboursement.
- Une dette perpétuelle : tant que quelqu’un détient le document, on lui doit des intérêts.
- 2026 : elle paie toujours, environ 11,35 € par an, à l’université Yale.
- La leçon : sur le long terme, l’inflation dévore tout rendement fixe.
1648 : une digue à réparer et un prêt sans date de fin
Nous sommes aux Pays-Bas, au printemps 1648. Le pays sort de quatre-vingts ans de guerre contre l’Espagne, et la paix de Münster va bientôt être signée. En France, Louis XIV n’a que 9 ans.
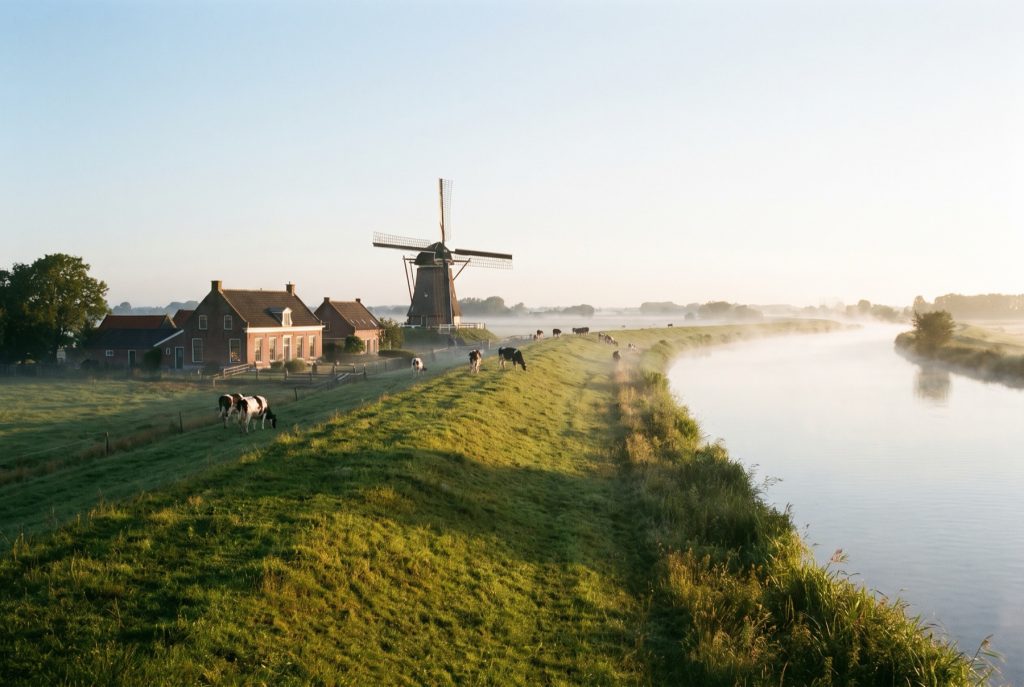
Près d’Utrecht, la Lek, un bras du Rhin, ronge une digue. Dans un pays dont une bonne partie se trouve sous le niveau de la mer, une digue qui cède, ce sont des terres noyées et des villages menacés. L’organisme chargé de l’entretenir, le Lekdijk Bovendams, une association de propriétaires et de notables locaux, a besoin d’argent, vite.
Le 15 mai 1648, il emprunte 1 000 florins carolus à un certain Niclaes de Meijer, au taux de 5 % par an. Le contrat est rédigé à la main, à l’encre, sur une peau de chèvre. Et il comporte un détail qui va tout changer : aucune date de remboursement.
C’est ce qu’on appelle une dette perpétuelle. L’emprunteur ne rendra jamais le capital, mais il s’engage à verser les intérêts pour toujours, à quiconque possède le document. Le titre peut se vendre, se donner, s’hériter : la promesse suit le papier.
378 ans plus tard, elle paie toujours
Les propriétaires se succèdent, et à chaque versement, on note le paiement à la main, dans la marge du parchemin. Les siècles passent, les signatures s’accumulent.
378 ans d’une même dette
- 1648Le prêt
1 000 florins carolus à 5 % par an, sur une peau de chèvre, sans date de fin.
- XVIIIe siècleLe taux baisse
L’intérêt passe à 3,5 %, puis à 2,5 %, où il est toujours.
- 1810Le pays fait défaut, pas la digue
Annexés par la France de Napoléon, les Pays-Bas cessent de payer leurs dettes. Selon Yale, les intérêts de la digue, eux, continuent d’être versés.
- 1944Plus de place
La peau de chèvre est couverte de paiements : on y attache une feuille de papier pour continuer à les noter.
- 2003Yale l’achète
L’université américaine acquiert le titre et va chercher 26 ans d’intérêts en retard.
- 201512 ans d’un coup
Yale encaisse 136,20 € d’arriérés auprès du successeur du Lekdijk Bovendams.
- 2026Toujours en vie
La dette a 378 ans et verse encore environ 11,35 € par an.
Le plus étonnant, c’est que l’emprunteur existe toujours. Le Lekdijk Bovendams a été absorbé au fil des réformes, et son successeur, l’office de l’eau Stichtse Rijnlanden, honore encore l’engagement de 1648. Seuls les chiffres ont changé : le taux est tombé à 2,5 % et les florins sont devenus des euros. Résultat, la dette rapporte aujourd’hui environ 11,35 € par an.
Et ne comptez pas sur un virement automatique : pour toucher les intérêts, il faut présenter le document original. C’est pour cela que Yale envoie régulièrement quelqu’un aux Pays-Bas, le précieux parchemin dans ses bagages.
Pourquoi Yale touche encore 11,35 € par an
En 2003, la bibliothèque de livres rares de Yale, la Beinecke Library, achète le titre. Pour l’université, c’est d’abord une pièce d’histoire : une preuve vivante de l’invention des marchés financiers modernes, que l’on étudie en cours de finance. La même année, le professeur Geert Rouwenhorst emporte le document aux Pays-Bas et récupère 26 ans d’intérêts impayés.
En 2015, Yale refait le voyage et revient avec 12 années d’intérêts, soit 136,20 €.
À ce rythme, chaque tranche de 1 000 € investie dans ce titre met 88 ans à être remboursée par les intérêts. Ce n’est pas un placement : c’est un objet de musée qui rapporte un peu.
Yale a d’ailleurs tout intérêt à continuer à encaisser ces quelques euros : tant que les paiements sont réclamés et notés, la dette reste vivante. Selon l’office de l’eau, c’est l’une des plus anciennes obligations au monde à verser encore des intérêts.
Une obligation perpétuelle, c’est quoi ?
Le titre de 1648 est l’ancêtre d’un produit qui existe toujours : l’obligation perpétuelle. Comme toute obligation, c’est un prêt fait à un emprunteur (un État, une entreprise, une banque) en échange d’intérêts réguliers, appelés coupons. La différence tient en un mot : elle n’a pas d’échéance. Le capital n’est jamais rendu, sauf si l’emprunteur décide lui-même de le rembourser.
| Obligation classique | Obligation perpétuelle | |
|---|---|---|
| Durée | Fixée à l’avance (5, 10, 30 ans…) | Aucune date de fin |
| Capital | Remboursé à l’échéance | Jamais remboursé, sauf décision de l’émetteur |
| Intérêts | Jusqu’à l’échéance | Sans limite de temps, parfois suspendus |
| Qui décide de sortir ? | Personne : on attend l’échéance ou on revend | L’émetteur (option de rachat) ; l’investisseur doit revendre |
| Sensibilité aux taux | Moyenne | Très forte |
Pourquoi un rendement fixe à vie est un piège
En 1648, 1 000 florins représentaient une belle somme, de quoi faire vivre une famille pendant des années. Aujourd’hui, les intérêts de cette même dette paient à peine une pizza par an. Le prêteur n’a pourtant jamais été volé : l’emprunteur a toujours payé. Ce qui a fondu, c’est la valeur de l’argent.
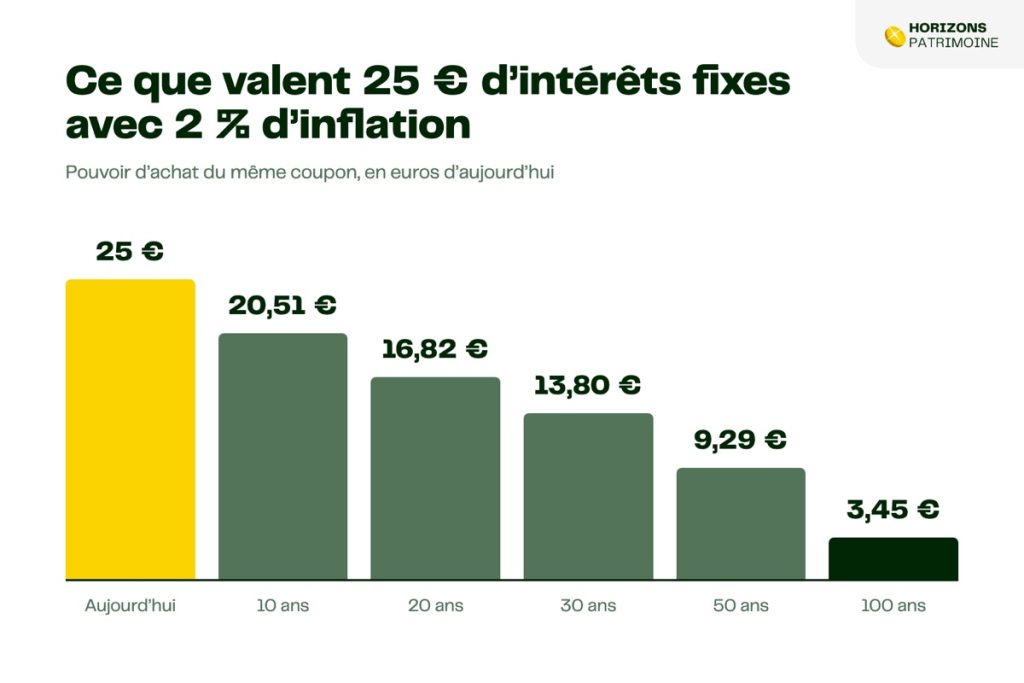
C’est la grande leçon de cette histoire : un rendement fixe finit toujours par être mangé par l’inflation. Si vous touchez 25 € d’intérêts par an sans jamais les revaloriser, et que les prix augmentent de 2 % par an, ce coupon ne vaut plus que 13,80 € en pouvoir d’achat au bout de 30 ans, et 3,45 € au bout d’un siècle.
Faites le calcul avec vos chiffres
Pouvoir d’achat de vos intérêts à la fin de la période : 13,80 €
Perte de pouvoir d’achat : −45 %
Avec une obligation classique, vous récupérez au moins votre capital à l’échéance, et vous pouvez le replacer à un meilleur taux si les conditions ont changé. Avec une dette perpétuelle à taux fixe, vous êtes enfermé dans le taux de départ. Pour toujours.
Les obligations perpétuelles existent encore aujourd’hui
Le parchemin de Yale n’est pas qu’une curiosité : des emprunteurs émettent toujours des titres sans échéance. Trois familles à connaître :
Les dettes perpétuelles d’un État. Au XVIIIe siècle, le Royaume-Uni regroupe une partie de sa dette dans des obligations sans échéance, les « Consols ». Elles financeront des guerres pendant plus de deux siècles. Entre fin 2014 et 2015, le Trésor britannique a fini par rembourser les dernières, profitant de taux devenus très bas : pour un emprunteur, une dette perpétuelle à taux fixe coûte cher quand les taux du marché baissent.
Des titres risqués, réservés aux initiés. Les banques émettent des obligations perpétuelles dites « AT1 » (Additional Tier 1), héritières des TSDI (titres subordonnés à durée indéterminée). Elles paient des coupons élevés, mais la banque peut suspendre les intérêts, et le titre peut être converti en actions ou effacé si la banque va mal. En 2023, lors du sauvetage de Credit Suisse, environ 16 milliards de francs suisses d’AT1 ont été réduits à zéro.
De la dette qui ressemble à du capital. De grandes entreprises, notamment dans l’énergie et les télécoms (TotalEnergies ou EDF, par exemple), émettent des obligations « hybrides » perpétuelles. Elles prévoient une date à partir de laquelle l’entreprise peut les rembourser, souvent après 5 à 10 ans, mais elle n’y est pas obligée. En cas de faillite, ces titres passent après presque toutes les autres dettes.
Faut-il investir dans une obligation perpétuelle ?
Pour la plupart des particuliers, la réponse est non, ou alors à petite dose et en connaissance de cause. Ces titres paient souvent plus que les obligations classiques, mais c’est la rémunération d’un risque élevé : vous ne savez pas quand vous récupérerez votre argent, ni même si vous le récupérerez.
Peut avoir du sens si…
- vous cherchez un revenu régulier et pouvez immobiliser cet argent très longtemps ;
- vous comprenez le rang de remboursement et les clauses de rachat ;
- cela reste une petite partie d’un portefeuille diversifié.
À éviter si…
- vous pourriez avoir besoin de cet argent dans les prochaines années ;
- vous cherchez avant tout à protéger votre capital ;
- vous ne savez pas évaluer la solidité de l’émetteur.
Si votre objectif est de faire travailler votre épargne sans l’enfermer pour toujours, d’autres solutions existent : des obligations à échéance fixe, des fonds obligataires datés, le fonds euros d’une assurance vie, ou une épargne retraite via le PER. Et pour garder une part de votre patrimoine à l’abri de l’inflation sur le très long terme, les actifs réels comme l’immobilier ou l’or physique ont historiquement mieux résisté qu’un coupon figé.
La leçon de 1648 tient en une phrase : un placement qui promet de payer pour toujours la même somme vous garantit surtout de vous appauvrir lentement. Yale l’a bien compris : ce titre ne l’enrichira jamais, mais il raconte une très belle histoire.
Questions fréquentes
Quelle est la plus vieille dette du monde encore remboursée ?
La plus ancienne dette connue qui verse encore des intérêts est une obligation émise le 15 mai 1648 par le Lekdijk Bovendams, l’organisme qui entretenait les digues de la Lek près d’Utrecht, aux Pays-Bas. Elle appartient aujourd’hui à l’université Yale, aux États-Unis.
Combien rapporte-t-elle aujourd’hui ?
Environ 11,35 € par an. Le taux est passé de 5 % à 2,5 % au XVIIIe siècle, et les 1 000 florins d’origine ont été convertis en euros. En 2015, Yale a encaissé 12 années d’intérêts d’un coup : 136,20 €.
Une obligation perpétuelle est-elle remboursée un jour ?
Pas par principe : l’émetteur verse des intérêts sans date de fin et ne rend pas le capital. Les obligations perpétuelles modernes prévoient en général une option de remboursement anticipé, mais c’est l’émetteur qui décide s’il l’exerce, pas l’investisseur.
Peut-on revendre une obligation perpétuelle ?
Oui, sur le marché, à condition de trouver un acheteur. Le prix dépend alors des taux d’intérêt du moment et de la santé de l’émetteur : quand les taux montent, la valeur d’une obligation perpétuelle à taux fixe baisse fortement.
Comment sont imposés les intérêts d’une obligation en France ?
Sur un compte-titres, les coupons sont soumis en 2026 au prélèvement forfaitaire unique de 31,4 % (12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux), sauf option pour le barème progressif. Logées dans une assurance vie, des obligations suivent la fiscalité du contrat.