
Le regroupement de crédits remplace plusieurs prêts en cours par un financement unique, avec une seule mensualité et une durée de remboursement souvent allongée. Il sert surtout à alléger un budget ou à faire baisser le taux d’endettement avant un nouveau projet.
Tout se joue dans le choix du canal. Votre banque n’examine que ses propres produits, alors qu’un intermédiaire met plusieurs établissements en concurrence, parfois contre des frais de courtage. Entre ces deux pôles, le niveau d’accompagnement et les garanties varient beaucoup.
Pour comparer, mettez en balance ce que coûte l’intermédiaire et ce qu’il vous fait gagner sur le taux et l’assurance, sur toute la durée du prêt. Une mensualité allégée ne dit rien du coût final.
En bref : notre classement
- BoursedesCrédits : courtier en ligne qui sélectionne, parmi plus de 100 partenaires, les établissements adaptés au profil, avec un conseiller à distance.
- Cafpi : réseau de courtage en agence, avec un interlocuteur unique et un comparatif avant/après du coût total.
- Solutis : organisme spécialisé qui envoie le dossier à plusieurs banques, avec une première réponse sous 24 h.
- Crédit Agricole : banque traditionnelle, une offre maison à taux fixe avec modulation gratuite des mensualités et pause annuelle.
- Ymanci : courtier qui rembourse l’écart si vous trouvez un taux inférieur équivalent dans les 90 jours suivant la signature.
- Meilleurtaux : comparateur doublé d’un courtier, tourné vers les ménages qui cumulent plusieurs prêts.
| Acteur | Nombre d’offres comparées | Coût pour l’emprunteur | Négociation du taux et de l’assurance | Délai et démarches | Profil adapté |
|---|---|---|---|---|---|
| BoursedesCrédits | Sélection parmi plus de 100 partenaires | Simulation gratuite ; frais de courtage dus après obtention du crédit | Taux et assurance négociés ; changement d’assurance | Rappel par un expert, lun. au ven. 8 h à 20 h, sam. 8 h à 17 h | Emprunteur qui préfère un suivi à distance |
| Cafpi | n.c. | Frais de dossier, IRA, assurance et garanties ; montants n.c. | Renégociation du taux à la baisse ; assurance facultative | 4 étapes, simulation en quelques minutes | Tous statuts avec revenus réguliers |
| Solutis | Plus de 50 banques (crédit immobilier) | Simulation et étude gratuites | Dossier défendu auprès des banques ; comparaison des contrats d’assurance | Première réponse sous 24 h ; signature électronique | Mensualités réduites jusqu’à 60 % ; prêt hypothécaire dès 50 000 € |
| Crédit Agricole | Une seule offre (Prêt Regroupé) | Frais de dossier, intérêts, IRA éventuelles, assurance facultative ; montants n.c. | Taux fixe ; changement d’assurance libre à garanties équivalentes | Crédits soldés sous 15 jours ; rétractation de 14 jours | Majeurs non fichés FICP, au moins deux crédits |
| Ymanci | 8 organismes partenaires | Gratuit tant que l’offre n’est pas signée | Écart remboursé si taux inférieur sous 90 jours ; délégation d’assurance | Faisabilité sous 48 h ; offre éditée sous 24 h | Majeurs avec deux crédits ou un crédit et un projet ; artisans et libéraux |
| Meilleurtaux | n.c. | n.c. | Taux fixe ou variable ; 4,84 % (immobilier), 6,00 % (consommation) | Réponse en 24 h ; 4 étapes | Plusieurs prêts à regrouper, indépendants et retraités compris |
BoursedesCrédits
Option 1 : le courtier en ligne
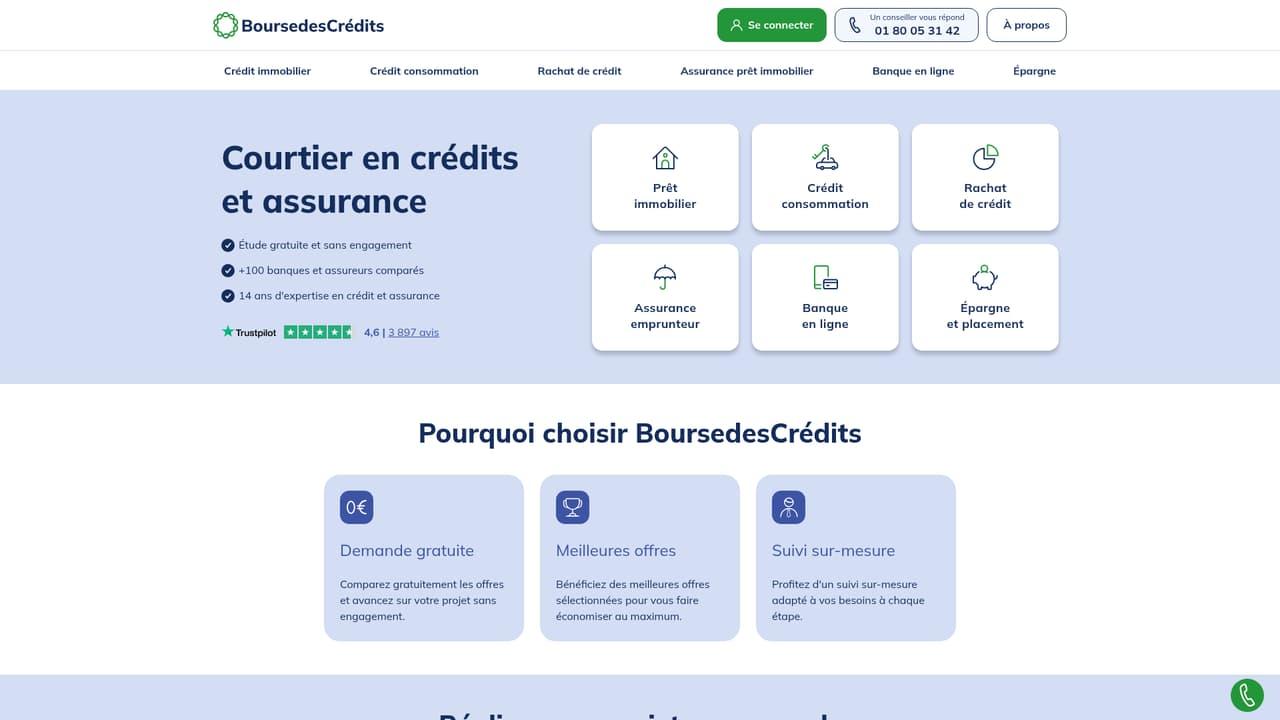
BoursedesCrédits est un courtier en ligne qui travaille avec plus de 100 partenaires, dont BNP Paribas et la Caisse d’Épargne. BoursedesCrédits sélectionne parmi ses partenaires les établissements adaptés au profil et au projet de l’emprunteur : vous n’avez donc pas à démarcher chaque banque.
La mise en concurrence des établissements retenus se fait pour vous et peut peser sur le taux obtenu. Le courtier négocie aussi l’assurance et prend en charge le changement d’assurance emprunteur, un poste qui alourdit vite le coût d’un regroupement.
L’accompagnement reste humain. Un conseiller à distance vous rappelle au créneau choisi, du lundi au vendredi de 8 h à 20 h et le samedi de 8 h à 17 h, et vous recevez par e-mail la liste des justificatifs adaptée à votre profil. Tout le parcours se déroule à distance, un point à peser si vous tenez au rendez-vous en agence.
La simulation et la comparaison sont gratuites et sans engagement. D’éventuels frais de courtage ne sont dus qu’une fois le crédit obtenu : intégrez-les au coût total avant de signer.
Active depuis 2012, la plateforme obtient 4,6/5 sur Trustpilot pour 3 897 avis. Les témoignages clients insistent surtout sur la qualité du suivi et la compétence des conseillers.
BoursedesCrédits répond bien au besoin d’être orienté vers les banques adaptées à son profil depuis chez soi, avec un conseiller au téléphone.
Cafpi
Option 2 : le réseau de courtage en agence
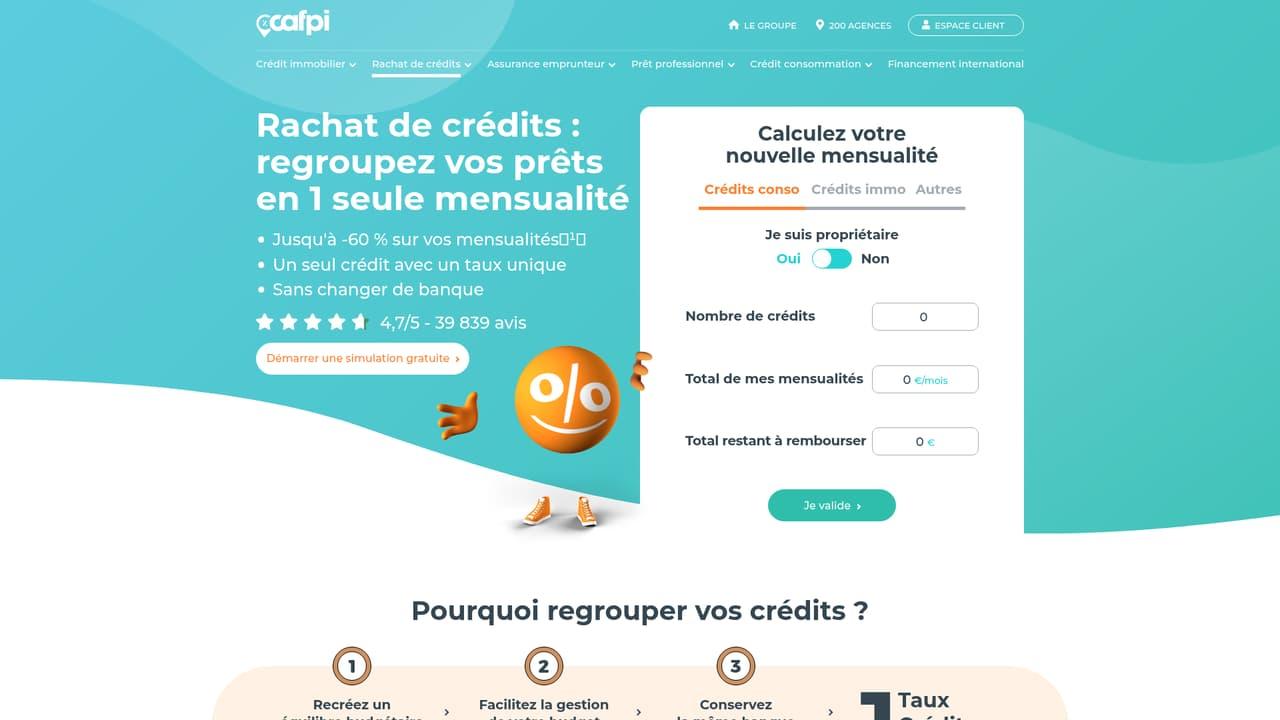
Cafpi exerce le courtage en agence depuis plus de 50 ans. Un interlocuteur unique suit votre dossier en quatre étapes : simulation en ligne de quelques minutes, analyse par un courtier, recherche de l’offre adaptée, puis signature et déblocage des fonds. 39 839 clients lui attribuent la note de 4,7/5.
Le courtier sollicite les banques adaptées à votre profil et vous remet un comparatif avant/après incluant le coût total. Son principal atout est là : vous voyez noir sur blanc si la baisse de mensualité se paie par un surcoût sur la durée, frais de dossier et indemnités de remboursement anticipé compris.
Tous les statuts sont acceptés, du CDD au retraité, à condition d’avoir des revenus réguliers et un reste à vivre suffisant. Vous pouvez aussi ajouter une enveloppe de trésorerie au nouveau prêt.
Le salarié ou le retraité qui veut un seul courtier, du premier échange à la signature de l’offre, trouvera chez Cafpi ce suivi continu.
Solutis
Option 3 : l’organisme spécialisé du regroupement
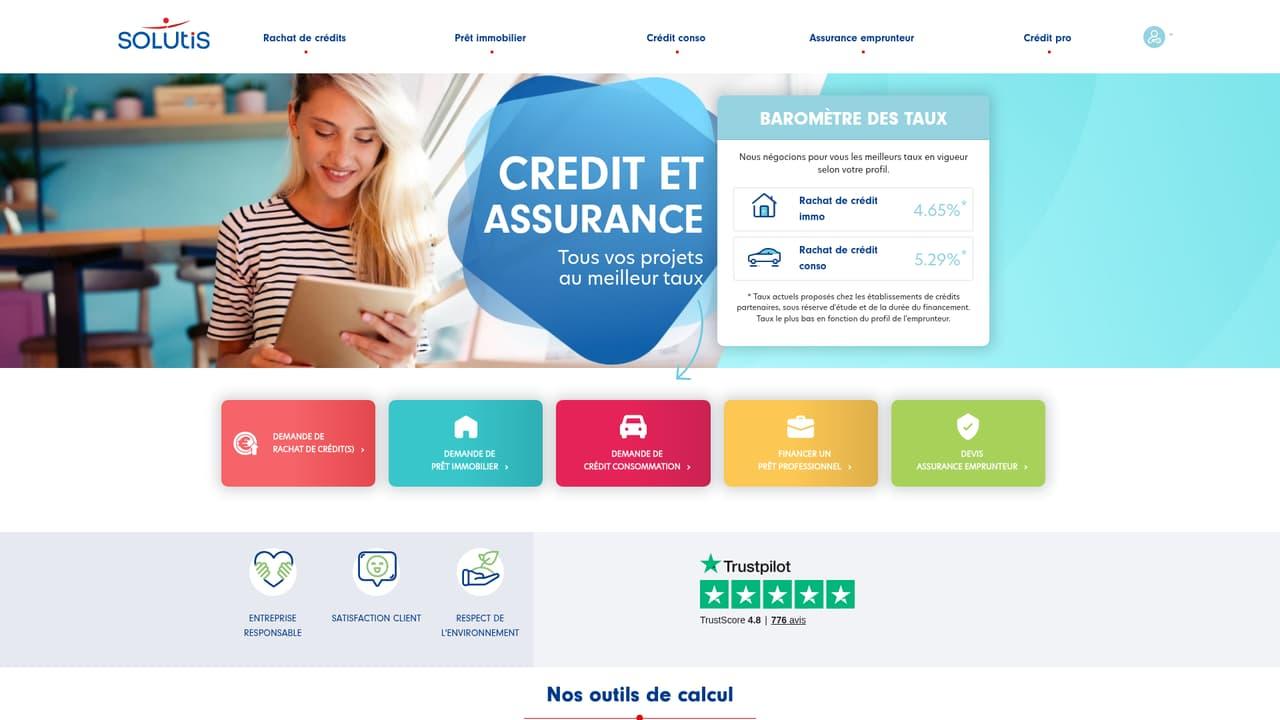
Solutis peut envoyer votre dossier à plusieurs banques simultanément, ce qui augmente les chances d’accord, avec une première réponse sous 24 h. Actif depuis 1998, ce courtier indépendant non exclusif fait du regroupement l’un de ses métiers de base. Il obtient 4,8/5 sur Trustpilot (657 évaluations).
Le regroupement vise une baisse des mensualités pouvant aller jusqu’à 60 %, obtenue le plus souvent en allongeant la durée. Les experts montent le dossier et le défendent auprès des banques. Ils comparent aussi les contrats d’assurance emprunteur.
Pour les propriétaires, le service patrimonial ouvre le prêt hypothécaire dès 50 000 € ou le prêt relais. L’étude est gratuite et l’offre se signe en ligne, sans déplacement.
Solutis a tout son sens pour les dossiers qui demandent un montage sur mesure, notamment chez les propriétaires prêts à mobiliser leur bien.
Crédit Agricole
Option 4 : la banque traditionnelle
Passer par une banque traditionnelle, la vôtre ou une autre, revient à souscrire son produit maison. Au Crédit Agricole, le Prêt Regroupé, à taux fixe, réunit au moins deux crédits, découvert compris, en une mensualité unique. Vous le souscrivez en agence ou à distance, et le conseiller gère les démarches auprès des anciens prêteurs.
Son point fort tient à la souplesse du remboursement : modulation gratuite des mensualités et pause annuelle offerte dès la 13e échéance. Vous pouvez différer la première échéance jusqu’à 90 jours et effectuer un remboursement anticipé sur simple demande.
En contrepartie, une seule offre est étudiée, sans mise en concurrence. L’accès est fermé aux personnes fichées FICP et aux budgets dont l’endettement ne permet pas d’améliorer la capacité de remboursement.
Le Crédit Agricole solde vos crédits sous 15 jours après acceptation, et vous disposez de 14 jours calendaires de rétractation. Vous pouvez changer librement l’assurance emprunteur facultative, à garanties équivalentes.
Le Crédit Agricole convient au client attaché à son conseiller bancaire qui veut garder la main sur le rythme des remboursements.
Ymanci
Option 5 : le courtier avec engagement sur le taux
Ymanci associe le courtage à un engagement sur le taux : si vous trouvez une proposition équivalente à taux inférieur dans les 90 jours suivant la signature, Ymanci vous rembourse la différence. Le courtier interroge pour cela les établissements de son réseau de 8 organismes bancaires.
Un premier avis de faisabilité arrive sous 48 h, et l’offre de prêt peut être éditée sous 24 h, le courtier émettant directement les offres. Le service reste gratuit et sans engagement tant que vous n’avez pas signé. La note atteint 4,8/5 sur Trustpilot (11 294 avis), pour 96 % de satisfaction clientèle.
La solution s’adresse aux majeurs ayant au moins deux crédits, ou un seul avec un projet, et s’ouvre sous conditions aux artisans, commerçants et libéraux. Elle reste fermée aux situations de surendettement. Si le contrat d’assurance du prêteur ne colle pas à votre profil, le courtier met en place une délégation d’assurance.
L’emprunteur pressé, qui veut un engagement sur l’écart de taux pendant 90 jours, a intérêt à regarder du côté d’Ymanci.
Meilleurtaux
Option 6 : le comparateur et courtier
Meilleurtaux associe un comparateur en ligne à un courtage par interlocuteur unique, avec une réponse en 24 h. Le parcours suit quatre étapes : dossier et justificatifs, analyse de votre situation, proposition de contrat, puis déblocage des fonds après signature. Expert du prêt immobilier depuis 1999, il compte plus de 65 000 clients et une note de 4,8/5 sur 25 678 avis.
Au troisième trimestre 2026, les taux affichés sont de 4,84 % pour un rachat de crédit immobilier et de 6,00 % pour un rachat de crédit à la consommation. Le prêt peut être à taux fixe ou variable ; le niveau du taux dépend de votre solvabilité et de la durée retenue.
L’offre vise les ménages qui cumulent plusieurs prêts, indépendants et retraités compris. Le conseiller vous aide à arbitrer entre mensualité et coût total, et une enveloppe de trésorerie peut financer un projet.
C’est une option logique pour le ménage dont l’endettement bloque de nouveaux projets et qui veut comparer en ligne avant d’être suivi.
FAQ
Le bon canal dépend de votre situation budgétaire autant que du coût total affiché par chaque offre. Un intermédiaire n’est rentable que si l’économie obtenue sur le taux et l’assurance dépasse ce qu’il facture.
Où faire un rachat de crédit : banque ou courtier ?
Votre banque étudie uniquement ses propres offres, ce qui simplifie les démarches si vous y avez déjà vos comptes. Un courtier interroge plusieurs établissements et défend votre dossier, parfois contre des frais.
Le courtier devient intéressant dès que votre dossier est refusé ou mal accueilli par votre banque. Comparez toujours le coût total des deux pistes, frais compris.
Combien coûte un rachat de crédit ?
Le coût réunit les intérêts du nouveau prêt, les frais de dossier, l’assurance et d’éventuelles indemnités de remboursement anticipé. S’y ajoutent les frais de courtage si vous passez par un intermédiaire rémunéré.
Pour l’estimer, multipliez la mensualité par la durée, retranchez le capital emprunté puis ajoutez les frais annexes. Le TAEG ne peut pas dépasser le taux d’usure, que la Banque de France fixe chaque trimestre.
Quels critères comparer entre deux offres ?
Regardez d’abord le TAEG proposé et la durée de remboursement : une mensualité plus basse sur une durée plus longue coûte souvent plus cher au total.
Vérifiez ensuite les options de souplesse, comme la modulation des échéances ou le report d’une mensualité. La possibilité de déléguer l’assurance emprunteur peut aussi réduire nettement la facture finale.
Peut-on faire racheter ses crédits par sa propre banque ?
Oui, si votre banque commercialise un prêt de regroupement, votre conseiller peut monter le dossier en agence ou à distance. Vous gardez alors un seul interlocuteur pour vos comptes et votre crédit.
Vous devez en général regrouper au moins deux crédits et ne pas être fiché au FICP. L’offre n’est pas mise en concurrence, d’où l’intérêt de demander une simulation ailleurs pour comparer.
Combien de temps prend un rachat de crédit ?
Comptez souvent 24 à 48 heures pour un premier avis, une fois le dossier complet. Fournir dès le départ vos bulletins de salaire et tableaux d’amortissement accélère l’analyse.
Les délais légaux dépendent ensuite de la nature du regroupement : délai de réflexion de 10 jours avant d’accepter l’offre pour un regroupement à dominante immobilière, droit de rétractation de 14 jours après signature pour un regroupement à dominante consommation. Le nouvel établissement rembourse ensuite directement les anciens prêteurs.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
